
Ринки облігацій останніми місяцями перебувають у центрі уваги. Хоча ставки знову опустилися нижче 5%, оскільки інвестори позбуваються технологічних акцій і шукають безпеки у фіксованому доході, вищі ставки можуть протриматися ще довго.
Відсоткові ставки зросли по всій кривій дохідності: стійка інфляція спонукає ФРС вживати заходів щодо короткострокових ставок, а інвестори в облігації вимагають вищої дохідності на довгій стороні. Ненаситний попит на капітал з боку розробників ШІ та урядів по всьому світу також штовхає ставки вгору.
Все це створює перешкоди для “торгівлі ШІ” та перспектив бичачого ринку. Вищі ставки можуть обмежити позики та призвести до зменшення витрат, а також збільшити витрати для компаній, яким все ще потрібно виходити на ринки боргу. Це спотворює крихку економіку розбудови ШІ та змушує інвесторів ставити під сумнів, як величезні капітальні витрати зрештою окупляться.
Щоб допомогти розібратися в цій ринковій волатильності облігацій та ризиках, що стоять перед інвесторами, наш старший редактор з економіки Райан Кайлат та я зустрілися з Джоном Шіханом на заході Business Insider “The Long Play” у Нью-Йорку в четвер. Шіхан, портфельний менеджер стратегії стратегічного доходу в Osterweis Capital Management, приєднався до нас для обговорення ставок за обіднім столом з учасниками конференції.
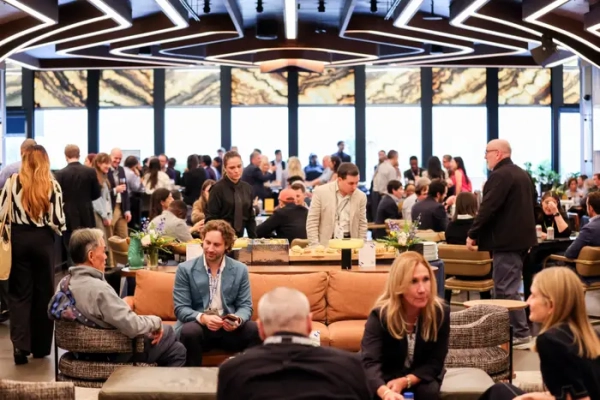
Ось деякі з питань, що виникли під час розмови, і як Шіхан їх розглядає.
Наскільки ми повинні турбуватися про зростання витрат на позики у зв’язку з “торгівлею ШІ”? Чи побачимо ми дефолти?
Шіхан зазначив, що постійне випускання нових облігацій буде продовжувати підштовхувати відсоткові ставки вгору, і це, ймовірно, призведе до банкрутства деяких компаній.
“Щоразу, коли ми досягаємо певної стабільності, або навіть облігації починають поводитися трохи краще, ви побачите, що буде випущено більше пропозицій, що обмежуватиме ваш ріст”, — сказав він. Іншими словами, коли дохідність починає падати, компанії бачать у цьому можливість позичити більше, що, у свою чергу, допомагає знову підвищити ставки.
“Історія свідчить, що будуть переможці та переможені, і, найімовірніше, будуть ті, хто опиниться в біді”, — сказав він.
Природно, він додав, що деякі емітенти облігацій з високим доходом перебувають у найвищій зоні ризику невиконання своїх боргових зобов’язань.
Чи можемо ми очікувати подальшого розгортання подій, якщо ФРС підвищить ставки в грудні?
Голова ФРС Уош визнав вплив жовтневого підвищення ставки у вересні на неохмарну волатильність у жовтні, але Шіхан заперечив думку про те, що підвищення на 25 базисних пунктів завдає шкоди компаніям ШІ.
“Деякі з них торгуються по 15%, тому я не зовсім розумію, наскільки 25 базисних пунктів ставок за федеральними фондами можуть вплинути”, — сказав він. “Наш макроекономічний погляд полягає в тому, що ФРС все ще дуже accommodative.”
Скільки підвищень ставок ви бачите наступного року?
Приблизно відповідаючи консенсусу ринку або трохи нижче нього, Шіхан сказав, що він бачить одне-два підвищення протягом наступного року.
Згідно з інструментом CME FedWatch, ринки оцінюють 35% ймовірності ще двох підвищень до засідання в жовтні 2027 року. Однак ринки також бачать 37% ймовірність того, що центральний банк підвищить ставки щонайменше тричі до цього часу.
Який вихід з вищих ставок на довгій стороні кривої дохідності? Чи ставки будуть продовжувати зростати?
Шіхан вважає, що мало що може зупинити зростання ставок. Позики ШІ, державні позики та ціни на нафту — все це свідчить про вищі ставки.
Зростання рівня державного боргу США є особливою проблемою, зазначив він, оскільки уряд постійно потребує нових позик, щоб встигати за зростанням ставок, що створює зворотний зв’язок.
“Частка бюджету, що йде на виплату відсотків, продовжує зростати, а це означає більше позик”, — сказав він.
“Тому я не бачу, щоб довгострокові ставки суттєво знизилися звідси, враховуючи поточний рівень інфляції та її стійкість”, — додав Шіхан.
Куди ви інвестуєте в умовах зростання ставок?
Зростання ставок — це палиця з двома кінцями для інвесторів в облігації: воно означає, що облігації, які ви вже тримаєте, знецінюються, але будь-які нові облігації, які ви купуєте, будуть приносити більш привабливі купони.
Щоб отримати найкраще з обох світів, Шіхан сказав, що він тримається близько 1,75-річної середньої тривалості, що менше, ніж тривалість його бенчмарка, яка становить близько 3 років. Таким чином, він фіксує вищі ставки, але не стикається з надмірним ризиком тривалості, якщо ставки зростуть. Менш ніж два роки чекати набагато менш болісно, ніж 10 років.
За матеріалами: www.businessinsider.com