
Голова JPMorgan Джеймі Даймон попереджає клієнтів про ризики штучного інтелекту
У зв’язку з побоюваннями щодо відтоку депозитів, спричиненого штучним інтелектом, Джеймі Даймон заявив, що клієнти банків, які користуються агентами ШІ, повинні усвідомлювати пов’язані з цим ризики.
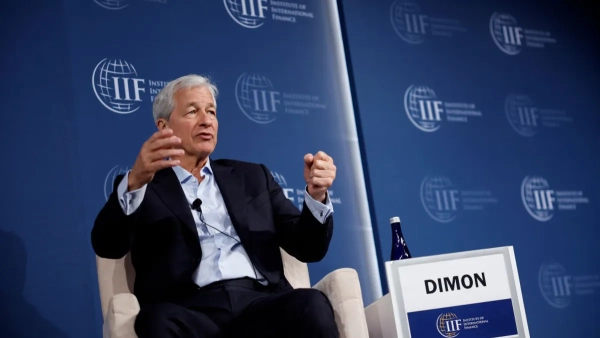
Голова JPMorgan Chase Джеймі Даймон попередив клієнтів, що вони несуть відповідальність за рішення, якщо надають агентам штучного інтелекту доступ до своїх банківських рахунків.
Ці коментарі пролунали через кілька тижнів після запуску помічника ШІ від Meta, Muse, що знову активізувало дискусії щодо потенційного відтоку готівки у банках через використання ШІ.
«Потрібно переконатися, що клієнти не постраждають від цього, і це викликає занепокоєння», — заявив Даймон під час звіту про прибутки банку за третій квартал. «Не хочеться, щоб були неконтрольовані агенти, а їх можуть бути тисячі».
«Якщо люди ними користуються, вони повинні розуміти ризик», — зазначив керівник. «Відбувається передача відповідальності. Вони повинні розуміти цю передачу відповідальності. Якщо дані використовуються неправомірно, вони повинні розуміти, що вони використовуються неправомірно».
«Ми повинні належним чином захистити наших клієнтів. Тому ми також створюємо інструменти для цього», — додав Даймон. «А поки що ми не дозволимо будь-якому зовнішньому агенту входити в компанію, оскільки це надто ризиковано для клієнтів і для JPMorgan».
Консалтингова фірма McKinsey у квітні попереджала, що роздрібні банки можуть зіткнутися з порушенням зв’язків із клієнтами, якщо агенти ШІ, що діють від імені споживачів, переміщуватимуть гроші в пошуках кращих ставок.
Зі свого боку, інструмент JPMorgan Smart Cash на базі ШІ, який переміщує кошти клієнтів між рахунками в банку для максимізації доходу та управління грошовими потоками, перебуває на стадії пілотного тестування, повідомив у вівторок фінансовий директор Джеремі Барнум.
«Стратегічне питання полягає не в тому, чи виводитиме ШІ депозити з поточних рахунків, а в тому, хто володіє агентом, гаманцем і, зрештою, відносинами з клієнтом», — зазначив аналітик Bank of America Securities Ебрагім Пунавала у своєму звіті від 23 вересня.
Регуляторам також слід розглянути, як потенційний вплив генеративного ШІ на депозити може вплинути на управління ризиками ліквідності, сказав Даймон.
«Це новий світ», і «з усіма цими ботами, агентами тощо, чи може хтось постраждати і спричинити проблему? Можливо. Якби я був регулятором, я б намагався бути готовим до цього», — зазначив Даймон.
Керівники банків також відповідали на запитання щодо витрат на ШІ у вівторок, оскільки галузь починає відчувати тиск щодо демонстрації віддачі від інвестицій у ШІ, тоді як витрати стрімко зростають. Минулого року Даймон заявив, що щорічна економія від використання ШІ у банку, яка становить приблизно 2 мільярди доларів, приблизно дорівнює щорічним витратам на цю технологію.
Відповідаючи на запитання щодо оновлених цифр у вівторок, Барнум зазначив, що річні витрати банку на ШІ становлять близько 700 мільйонів доларів, а не 2 мільярди доларів, але також додав, що ця цифра «дещо застаріла на даний момент».
«Якщо врахувати кількість часу, який ми всі витрачаємо на роздуми про це, то цифра може бути й вищою», — сказав фінансовий директор. «На даний момент це не те, що можна відокремити. Це досить добре розподілено по всій установі, і це, очевидно, є дуже, дуже високим пріоритетом».
Щодо переваг, Барнум заявив, що намагається відмовитися від кількісної оцінки, частково тому, що попередня оцінка включала б більш традиційні методи використання ШІ та машинного навчання.
«Вплив генеративного та агентного ШІ на продуктивність, витрати та доходи — це те, на чому слід зосередитися зараз, і я дуже неохоче витрачаю багато енергії на його кількісну оцінку, тому що це призводить до марнування часу багатьох людей в установі, коли нам насправді потрібно, щоб вони зосередилися на виконанні завдань», — сказав Барнум.
Переваги ШІ поки що не спостерігаються у квартальних звітах JPMorgan, зазначив фінансовий директор.
«Наскільки важливою, драматичною та захоплюючою є ця тема, але потрібен довгий час, щоб справді зробити речі, які будуть помітні в установі нашого розміру», — сказав він.
Квартальні витрати банку зросли на 12% порівняно з минулим роком і становили 27,3 мільярда доларів, що було зумовлено вищими витратами на оплату праці та зростанням кількості співробітників; вищими витратами на брокерські послуги та комісіями за дистрибуцію; а також вищими витратами на маркетинг та технології, згідно з прес-релізом.
JPMorgan очікує, що витрати в четвертому кварталі становитимуть близько 27,5 мільярда доларів, повідомив Барнум.
За його словами, Барнум почав спостерігати переваги в технологічному підрозділі, який підтримує фінансовий департамент, оскільки експерименти дають перспективні покращення продуктивності.
«Побачимо, скільки часу знадобиться, щоб це проявилося, і, очевидно, частина цих переваг буде компенсована витратами на токени, що є зовсім іншою розмовою», — сказав він.
Щоб контролювати витрати, банк зосереджується на «мінімізації залежності та максимізації гнучкості», сказав Барнум. Незалежність від моделей та можливість використовувати як власні, так і загальнодоступні моделі «призначені для отримання найкращих результатів за найкращою ціною».
Даймон зазначив появу інструментів, які керують маршрутизацією моделей, надсилаючи запити до найшвидшої та найдешевшої моделі, щоб контролювати витрати на токени.
«Не потрібно найдорожче для кожного вашого запиту, і дуже часто люди просто використовують те, з чим їм комфортно», — сказав він.
Джерело новини: www.bankingdive.com