
Золото стрімко наближається до найгіршого року за понад десятиліття.
Корекція в акціях, пов’язаних зі штучним інтелектом, останнім часом привернула увагу інвесторів, але вона затьмарила тихий, але драматичний рух цін на золото цього року. Золото, яке було одним із найгарячіших інвестиційних активів у 2025 році, впало приблизно на 29% від свого січневого максимуму, торгуючись нижче 4000 доларів за унцію у вівторок.
Ці коливання є результатом кількох факторів, що впливають на економіку та ринки США цього року, від вищих ставок до панічного виходу з ризикованих активів.
За рік золото впало на 9%, що робить його найгіршим річним показником за 11 років, коли воно впало приблизно на 10% у 2015 році. Дорогоцінний метал також втратив понад 3% у жовтні, що стало найгіршим жовтнем з часів Великої фінансової кризи, згідно з аналізом економіста Девіда Розенберга.
Незвичайно, коли золото падає одночасно з акціями. Вважається, що цей “безпечний притулок” повільно зростає і забезпечує захист, коли акції є волатильними або коли ринки штормить через геополітичні події. Попит на золото також зазвичай зростає, коли побоювання щодо інфляції наростають, оскільки інвестори розглядають його як захист від знецінення фіатних грошей, але цього року це також не справдилося, навіть попри те, що війна в Ірані спричинила стрибок цін на нафту та газ.
“Золото зараз поводиться надто дивно та непередбачувано, і традиційні кореляції розірвалися”, – написав цього тижня Розенберг. “Золото все більше поводиться як ризиковий актив, що є абсолютно новою динамікою”.
Тож, що відбувається?
Є кілька незвичайних причин, чому дорогоцінний метал продовжував падати цього року, навіть за обставин, які зазвичай стимулювали б ралі. Ось що рухало спадом – і що це говорить про економіку та ринки США, за словами аналітиків.
Ставки вищі
Хоча побоювання щодо зростання інфляції зазвичай підживлювали ціни на золото, вищі очікування ставок підвищують дохідність казначейських облігацій та вартість долара США – двох безпечних гаваней, які конкурують із золотом за капітал.
Дохідність казначейських облігацій залишається високою за всіма термінами погашення, що свідчить про тривалі побоювання щодо фіскального стану США та загалом вищу інфляцію. Дохідність 10-річних казначейських облігацій США у вівторок становила близько 4,91%, що на 77 базисних пунктів вище з початку року.
| Казначейські облігації США | Дохідність | Зміна з початку року (у базисних пунктах) |
| 2-річні | 4,58% | +111 |
| 10-річні | 4,91% | +77 |
| 30-річні | 5,29% | +43 |
Слабкість золота також відображає оптимізм інвесторів щодо долара, зазначив Розенберг, що свідчить про зосередженість ринків на очікуванні вищих процентних ставок. Індекс долара США, який вимірює вартість долара відносно кошика інших основних валют, у вівторок піднявся до 101, що на 3% вище з початку року.
Що це говорить про економіку: Вищі процентні ставки – це головна історія. Це збільшило альтернативні витрати на зберігання золота, тоді як сильніший долар США зробив його дорожчим для міжнародних покупців, щоб придбати злитки, сказав Адам Перрі, старший ринковий аналітик Capital.com.
Федеральна резервна система призупинила цикл підвищення ставок на своєму останньому засіданні, але інвестори очікують, що центральний банк відновить посилення політики наприкінці 2027 року. Ринки зараз оцінюють 75% ймовірність того, що ФРС підвищить ставки ще на чверть відсоткового пункту до кінця року, і 21% ймовірність того, що за цим послідує ще одне підвищення на чверть пункту в січні.
Попит на золото падає
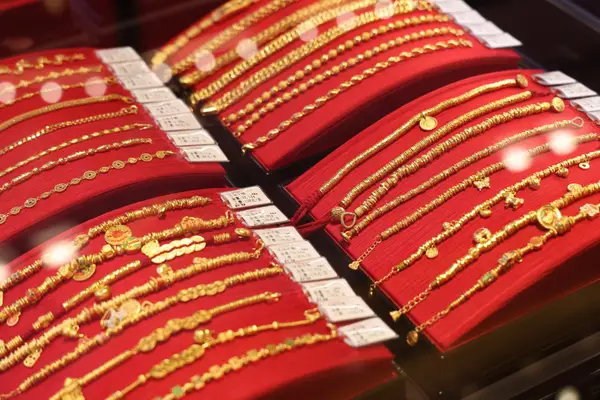
Центральні банки продовжують бути основними покупцями золота, диверсифікуючи свої резерви, але попит з інших сегментів згасає. Значна частина спаду була зумовлена тим, що люди купували менше фізичного золота та золотих прикрас, зазначив Світова рада із золота, зазначивши, що попит на злитки та монети впав на 19% рік до року, тоді як світовий попит на прикраси знизився на 17%.
У США дохід від продажу золотих прикрас загалом зріс, але обсяги продажів знизилися. Зростання продажу золотих прикрас зосереджено на “вищих цінових сегментах”, хоча “товари нижчої цінової категорії” демонструють гірші результати, згідно зі звітом аналітичної фірми Tenoris за вересень.
Що це говорить про економіку: K-подібна економіка може відігравати роль у зниженні цін на золото цього року, оскільки покупці предметів розкоші з більш амбіційними запитами скорочують покупки золота, поки інфляція обмежує витрати. Глобальне сповільнення продажів прикрас та предметів розкоші також може бути фактором, особливо з огляду на те, що споживачі в США та Китаї загалом стримують витрати.
“Чи описується це як K-подібна економіка, ринкова біфуркація чи зміна складу споживчих витрат, дані свідчать про ринок прикрас, який дедалі більше розділений за ціновим сегментом”, – написала Tenoris у своєму щомісячному звіті.
Падіння цін на золото значною мірою пов’язане з відсотковими ставками, але скорочення витрат споживачів, безумовно, “може вплинути на ситуацію”, – сказав Business Insider Хосе Торрес, старший економіст Interactive Brokers.
“Я думаю, це комбінація цих сил”, – сказав він.
Розпродаж акцій ШІ поширюється на ринки
Інвестори, можливо, продають золото, щоб накопичити більше готівки, за словами Перрі. Це свідчить про надзвичайно негативні настрої інвесторів останнім часом, враховуючи жорстокі втрати в торгівлі ШІ, коли індекс Nasdaq 100 офіційно потрапив у корекцію та втратив близько 2 трильйонів доларів ринкової капіталізації з моменту досягнення рекорду на початку жовтня.
“Це допомагає пояснити, чому золото різко впало разом з акціями в п’ятницю, попри зростання невизначеності”, – написав Перрі в записці для клієнтів.
Маржинальні дзвінки за технологічними позиціями також могли змусити інвесторів продавати золото останнім часом, зазначив Розенберг, зазначивши, що ті, хто торгує з використанням маржі, можуть отримувати дзвінки від своїх брокерів з вимогою внести більше готівки для покриття збитків за їхніми акціями. Дебетові баланси на маржинальних рахунках клієнтів наближалися до рекордного рівня в жовтні, свідчать дані FINRA.
Що це говорить про ринки: Настрої “ризик-оф” можуть бути настільки екстремальними, що інвестори продають золото замість того, щоб використовувати його як безпечний притулок.
“Інвестори, що ліквідують інші активи в процесі… якщо ви пам’ятаєте, ми бачили подібне короткостроково восени 2008 року та після терористичних атак 11 вересня”, – сказав Розенберг.
Інвестори також були високо представлені в золоті після його “мемного” ралі у 2025 році, зазначив Торрес.
Золото може перебувати в багаторічному технічному стані очікування
Історично золото переживало значні підйоми, перш ніж вступити в період майже нульових прибутків, сказав Торрес. Він вказав на двозначне ралі металу у 2025 році, яке віддзеркалювало вибухове ралі золота після Великої фінансової кризи. Метал стагнував наступне десятиліття, перш ніж побачити подібний підйом, зазначив він.
Золото може вступати в подібний багаторічний технічний стан очікування зі стриманими прибутками, сказав Торрес, додавши, що інвестори можуть більше зосереджуватися на інших активах, таких як акції та нерухомість, для отримання вищої прибутковості.
“Якщо просто не буде попиту з боку інвесторів, то воно дійсно не зможе зростати”, – сказав він про прогноз для золота.
За матеріалами: www.businessinsider.com